Beneficios
Obtené rápidamente el dato sobre cuánto tenés que pagar de IVA. Ahorrá tiempo en el armado de la DDJJ. Visualizá la información como la necesitás para cargarla en el aplicativo. Generá la provisión en el momento para informar a tesorería. Bloqueá las fechas para impedir el ingreso de comprobantes evitando errores o inconsistencias.
Modo de uso
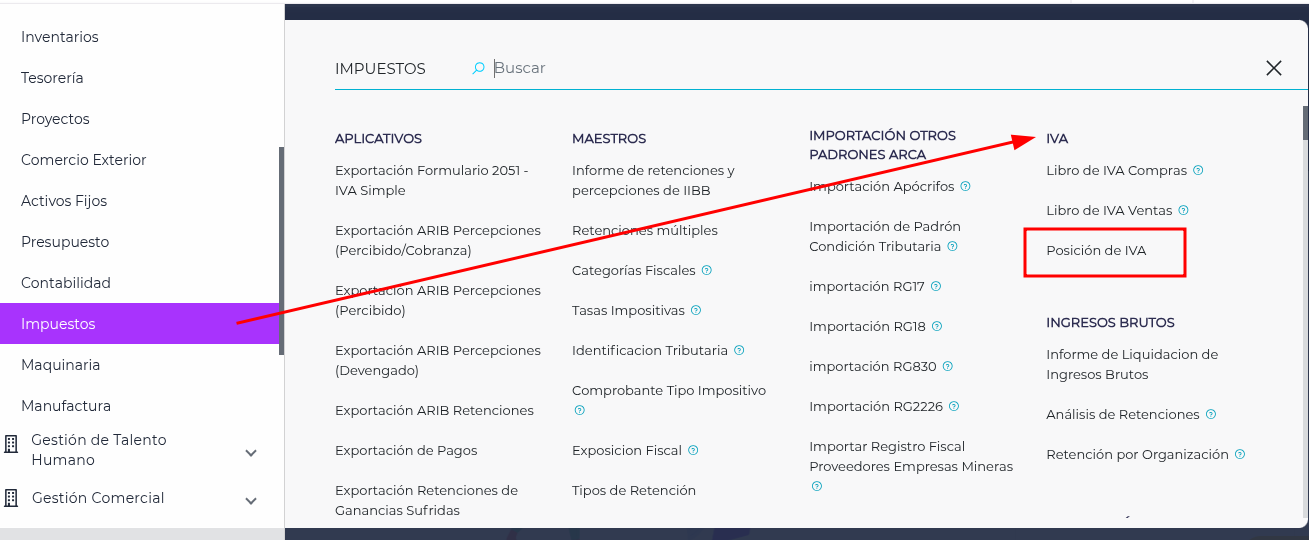
Se accede a través de Menú → Gestión Empresarial → Impuestos → IVA → Posición IVA mensual (o buscá Posición IVA en el buscador de GO).
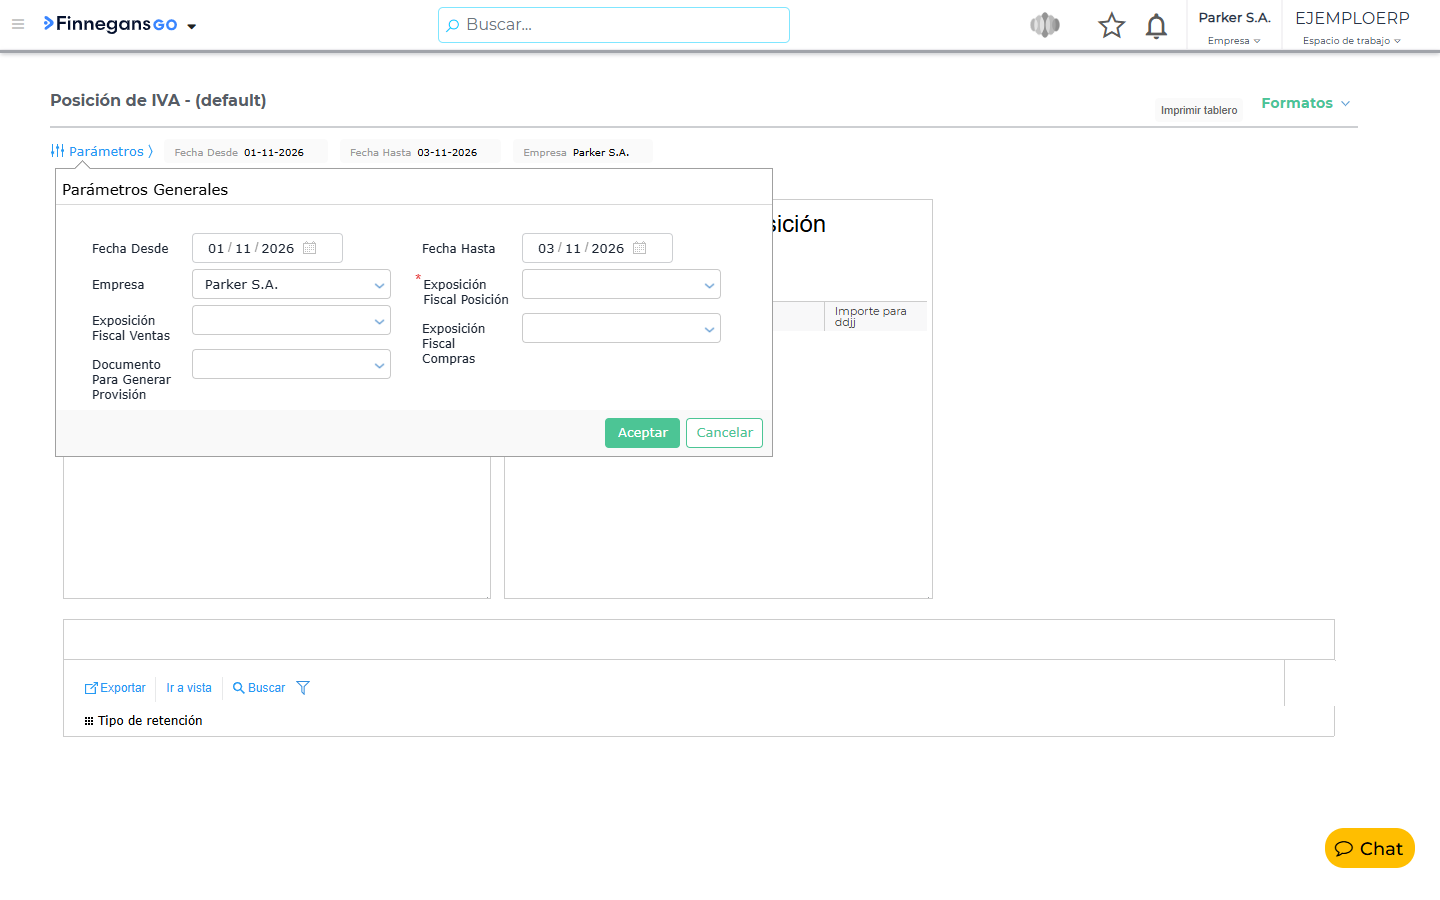
Completá los parámetros de la liquidación:
- Fecha desde: primer día del mes de la liquidación de IVA.
- Fecha hasta: último día del mes de la liquidación.
- Empresa: la empresa por la cual se está liquidando.
- Exposición Fiscal: la exposición de la Posición (habitualmente Posición IVA mensual). Sigue siendo obligatoria.
- Exposición Fiscal Ventas y Exposición Fiscal Compras (opcionales): si las completás, el tablero calcula débito y crédito con el mismo motor que Libro IVA Digital – Apertura Otros Conceptos (liquidaciones agro, conceptos calculados, kits, redondeos y check Recalcular total). El detalle de esa configuración está más abajo, en esta misma entrada.
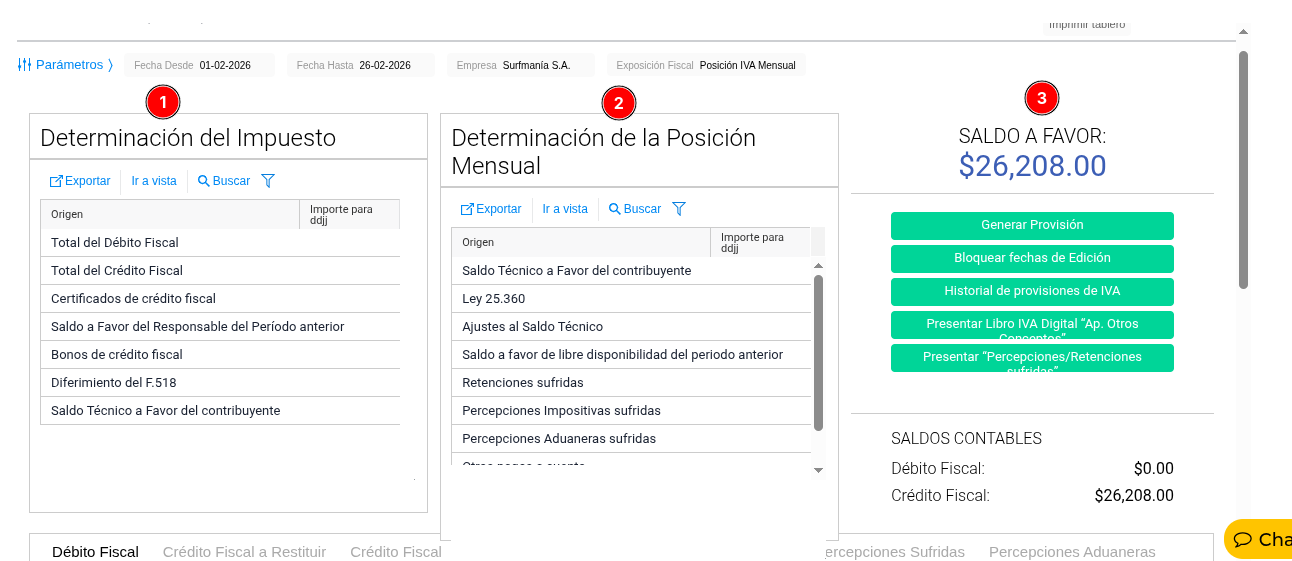
Clickeá en  y aguardá el cálculo:
Aparece la posición mensual del IVA:
Exposiciones fiscales de ventas y de compras
Además de la exposición fiscal única de la Posición, podés indicar Exposición Fiscal Ventas y Exposición Fiscal Compras por separado.
Eso hace que el tablero arme el débito con la exposición de ventas y el crédito con la de compras.
| Cómo lo cargás | Qué usa el cálculo |
| Las dos (ventas y compras) | Débito ← exposición de ventas; crédito ← exposición de compras. |
| Las dos vacías | Se usa solo la Exposición Fiscal de la Posición (comportamiento clásico). |
| Solo una de las dos | No calcula: tenés que completar las dos o dejar las dos vacías. |
La Exposición Fiscal de la Posición sigue siendo obligatoria aunque uses las separadas.
En el Portal de Impuestos es el mismo criterio (Paso 8).
Bloque 1 — Determinación del Impuesto (Saldo Técnico)
① A la izquierda se muestra la Determinación del Impuesto (Saldo Técnico):
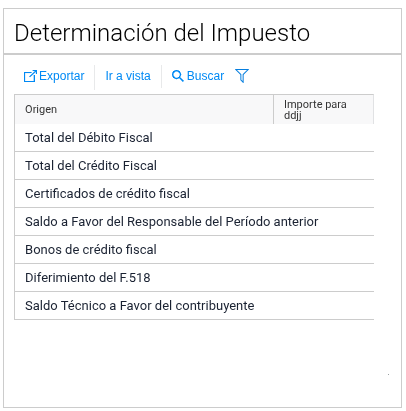
- Total Débito Fiscal: suma de IVA DF y restituciones de Crédito Fiscal.
- Total Crédito Fiscal: suma de IVA CF y restituciones de Débito Fiscal.
- Ajustes al Crédito Fiscal: campos dinámicos por prorrateo (favor contribuyente o fisco).
- Certificados y Bonos: certificados de crédito fiscal y bonos fiscales vinculados.
- IVA Cred. Fiscal Decreto 814: crédito fiscal del Decreto 814.
- Diferimiento F.518: importes por diferimientos impositivos.
- Resultado: Saldo técnico a favor del contribuyente (negativo) o Saldo técnico a favor del fisco (positivo).
Bloque 2 — Determinación de la Posición Mensual
② En el medio, la Determinación de la Posición Mensual:
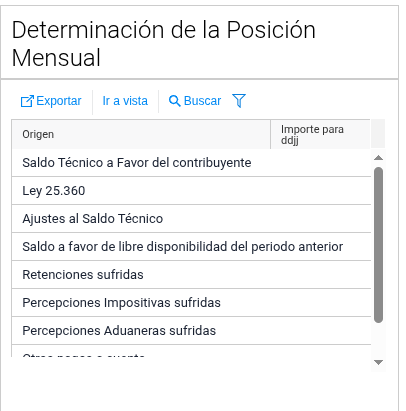
Integra los conceptos de Libre Disponibilidad sobre el resultado técnico:
- Saldo Libre Disp. Anterior.
- Retenciones y Percepciones Sufridas (facturas, órdenes de pago, asientos genéricos y resúmenes bancarios).
- Ley 25.360 y Pagos a Cuenta.
- Restituciones Agro (reintegros por retenciones agropecuarias).
- Saldo de libre disponibilidad, si corresponde.
Bloque 3 — Posición Final
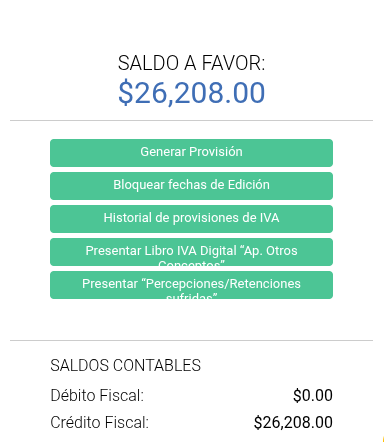
- IVA SALDO A FAVOR: resultado neto a favor del contribuyente.
- IVA A PAGAR: deuda final con ARCA (en rojo).
Botones
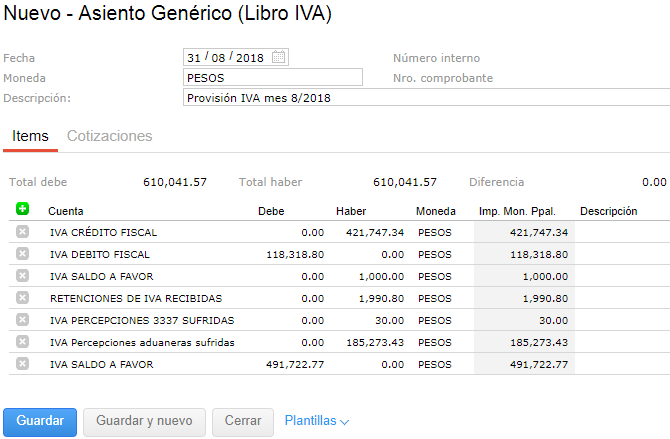
Generar provisión
Propone el asiento de la provisión de IVA. Elegí el tipo de documento de asiento genérico y clickeá en
Se propone el asiento con fecha del último día del mes. Podés ajustarlo antes de confirmar.
Se generan provisiones que distinguen entre Saldo Técnico y Saldo de Libre Disponibilidad.
Si es correcto, clickeá en 
Bloquear fechas de edición
Actualiza las fechas de edición de los documentos que generaron débito y crédito fiscal, e impide cargar comprobantes nuevos en el mes liquidado para las sucursales del parámetro Empresa.
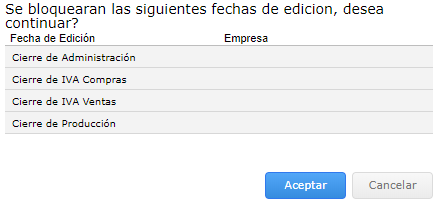
Clickeá en y el sistema confirma el bloqueo:
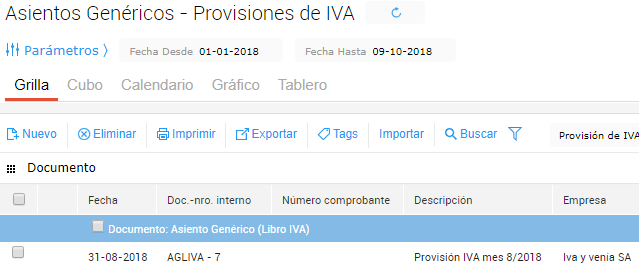
Historial de provisiones de IVA
Abre la grilla de asientos de provisión de IVA.
Panel inferior
③ Cada solapa muestra el detalle a volcar en la Declaración Jurada:
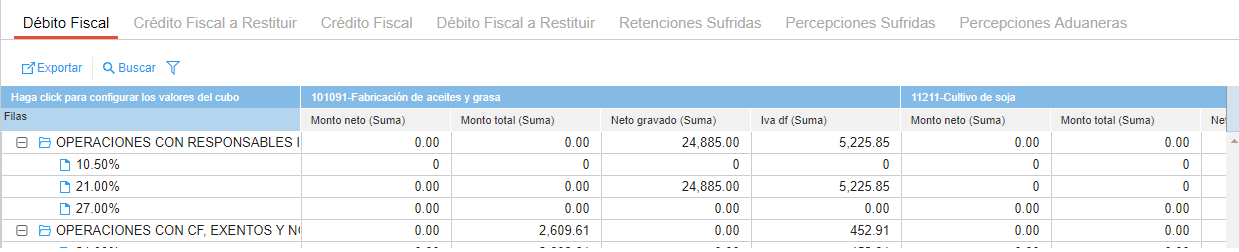
Débito Fiscal
Actividades en columnas; alícuotas y categorías fiscales en filas. Las actividades salen de la solapa Ventas del maestro de productos. Solo se muestran las que tienen movimientos en el mes.
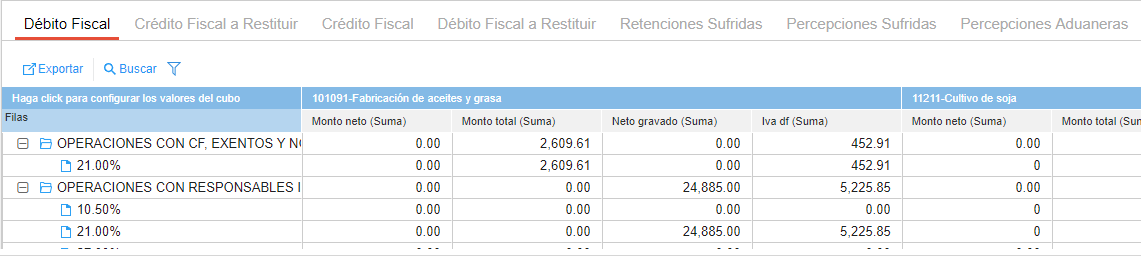
Exportable a planilla. Categorías:
- Operaciones con Responsables Inscriptos (RI)
- Operaciones con CF, Exentos y No Alcanzados (EX / CF)
- Operaciones con Monotributistas (MO)
- Operaciones No Gravadas-Exentas (tasa 0 o sin tasa en Ventas)
- Operaciones de Exportación (CE)
- Con exposiciones separadas también pueden aparecer avisos de productos sin tipo de operación o categoría fiscal sin código impositivo para revisar configuración.
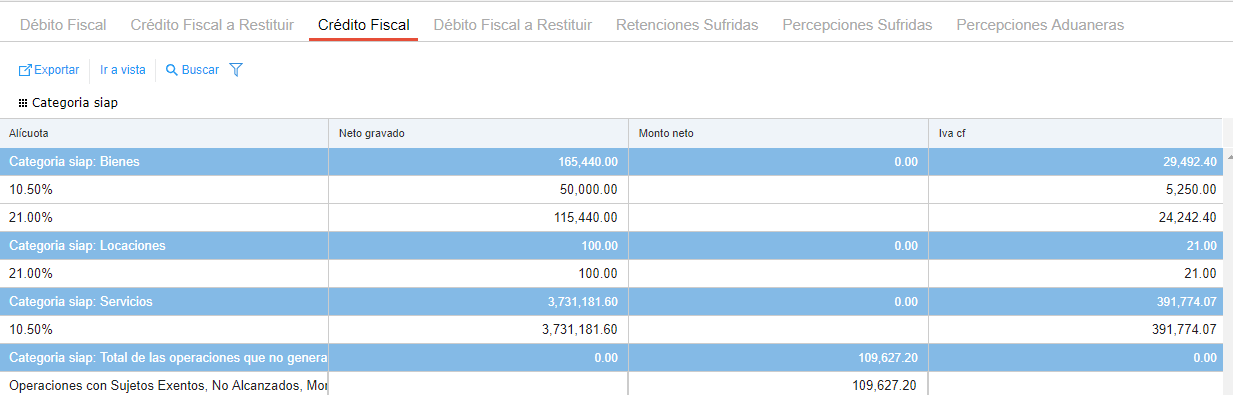
Crédito fiscal
IVA de compras, separado por categoría SIAp del maestro de productos (solapa Compras).
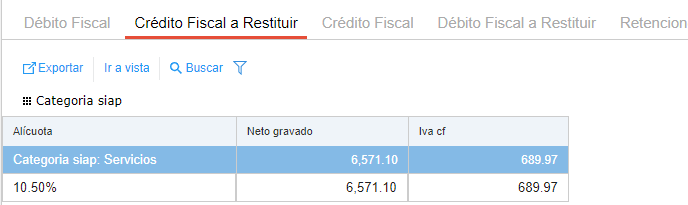
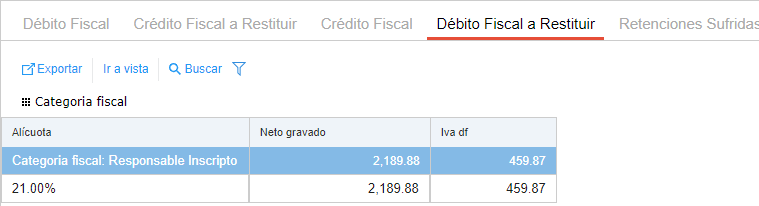
Crédito fiscal a restituir / Débito fiscal a restituir
Notas de crédito de proveedores y de clientes, respectivamente.
Retenciones, percepciones y percepciones aduaneras
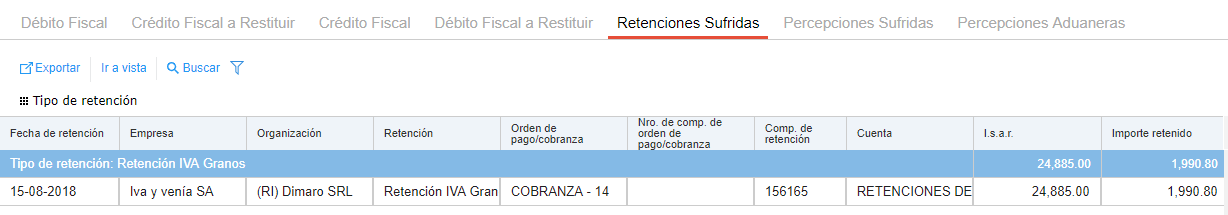
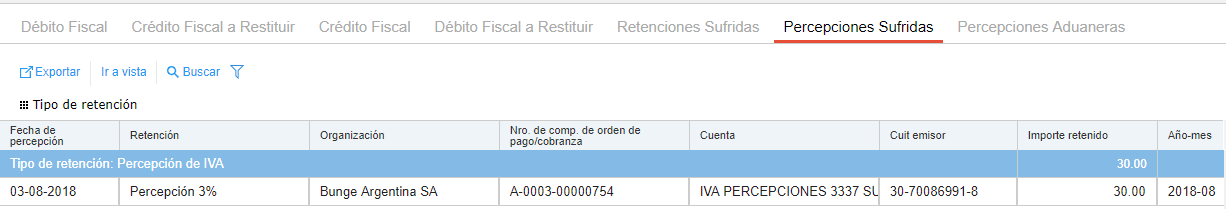
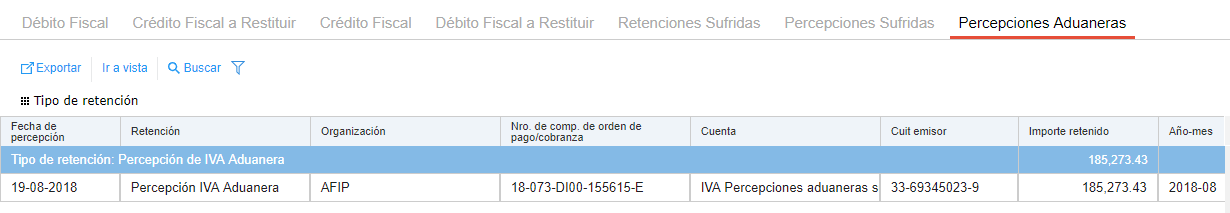
Retenciones y percepciones recibidas (órdenes de pago, facturas de compra, despachos). También incluyen asientos manuales y resúmenes bancarios.
Configuraciones requeridas
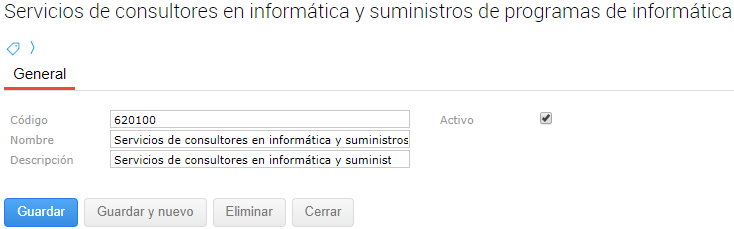
Maestro de actividades IVA
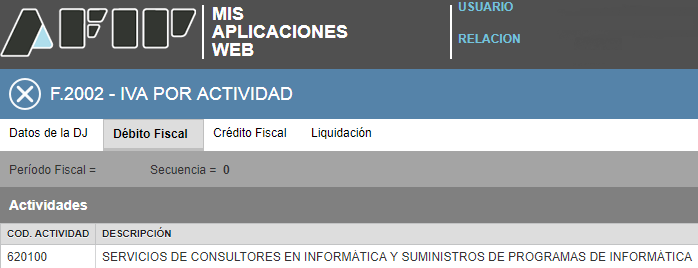
Administración → Impuestos → Actividades IVA. Cargá las actividades del F.2002 / Portal IVA (código y nombre, activas).
Maestro de productos
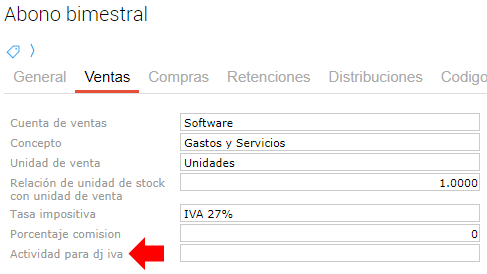
- Ventas: Actividad para DJ IVA.
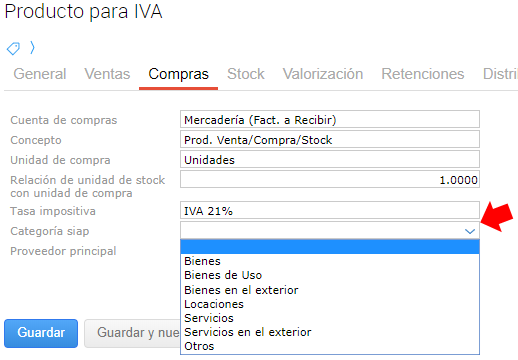
- Compras: Categoría SIAp.
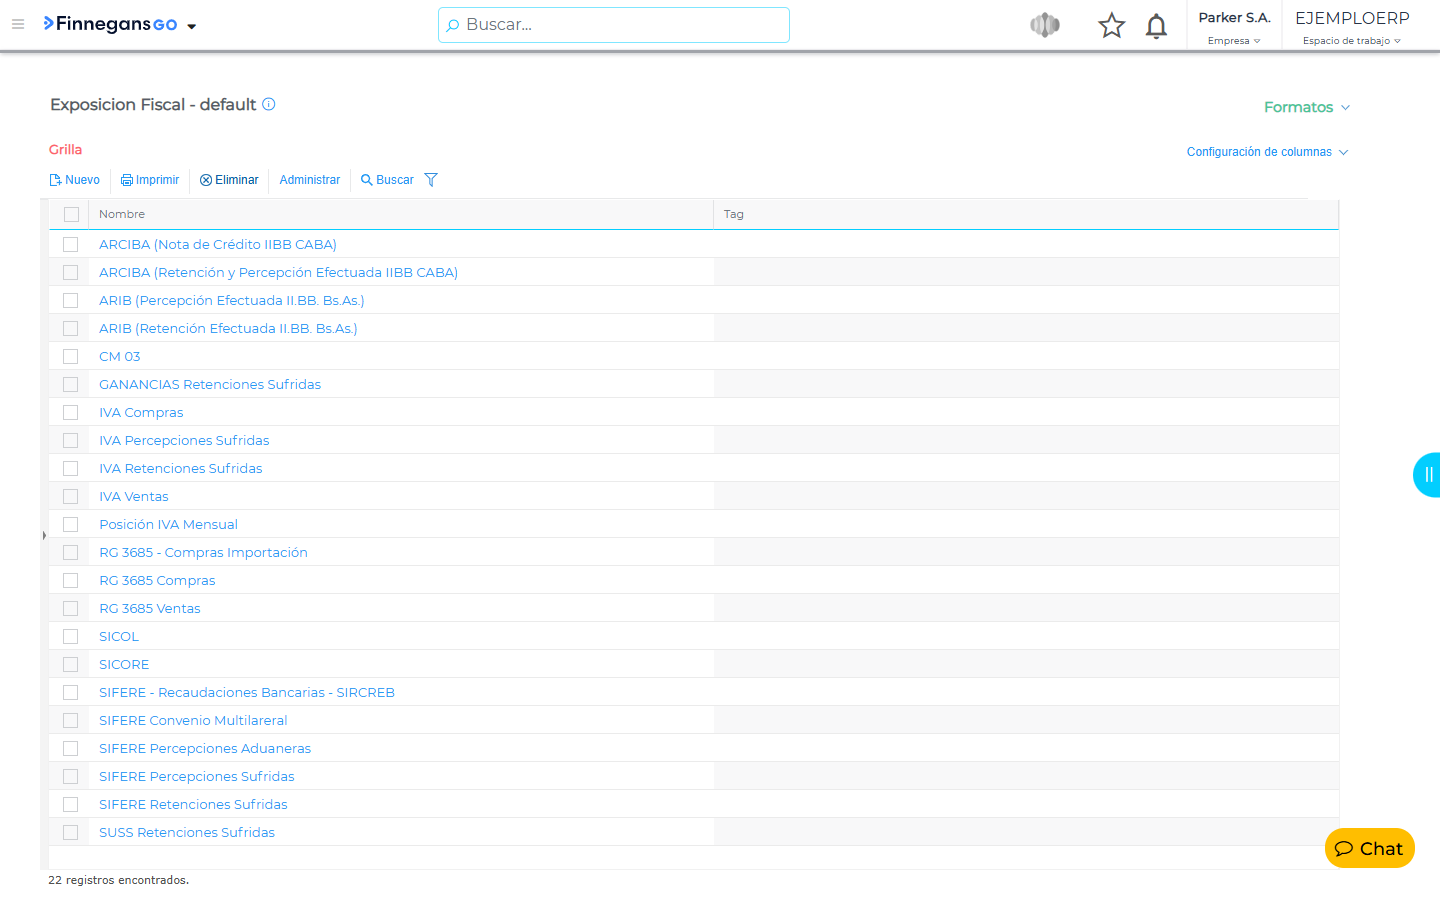
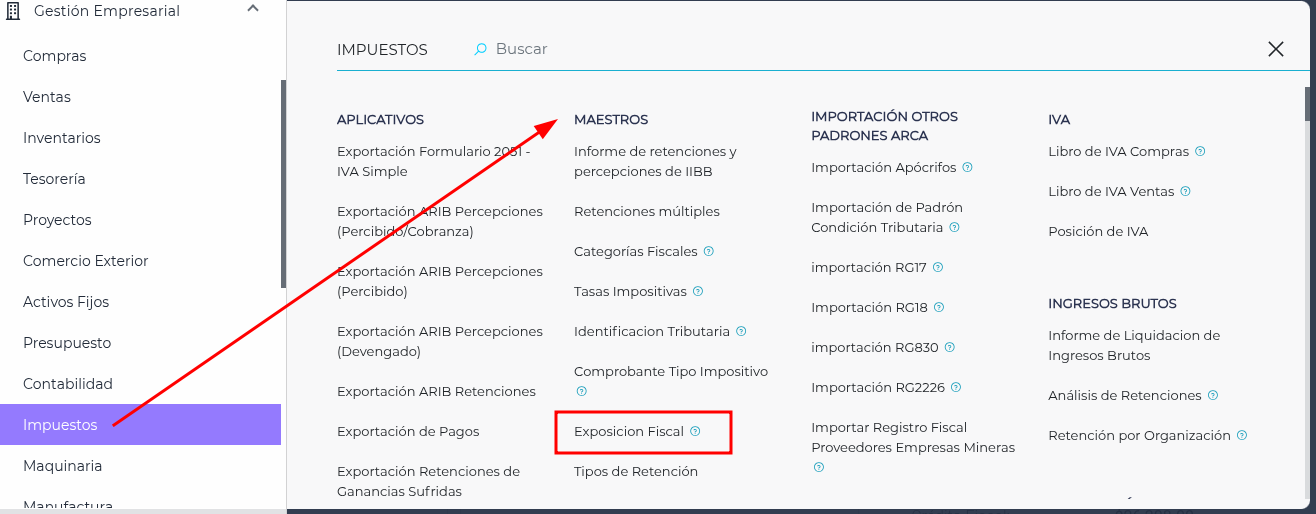
Maestro de exposiciones fiscales
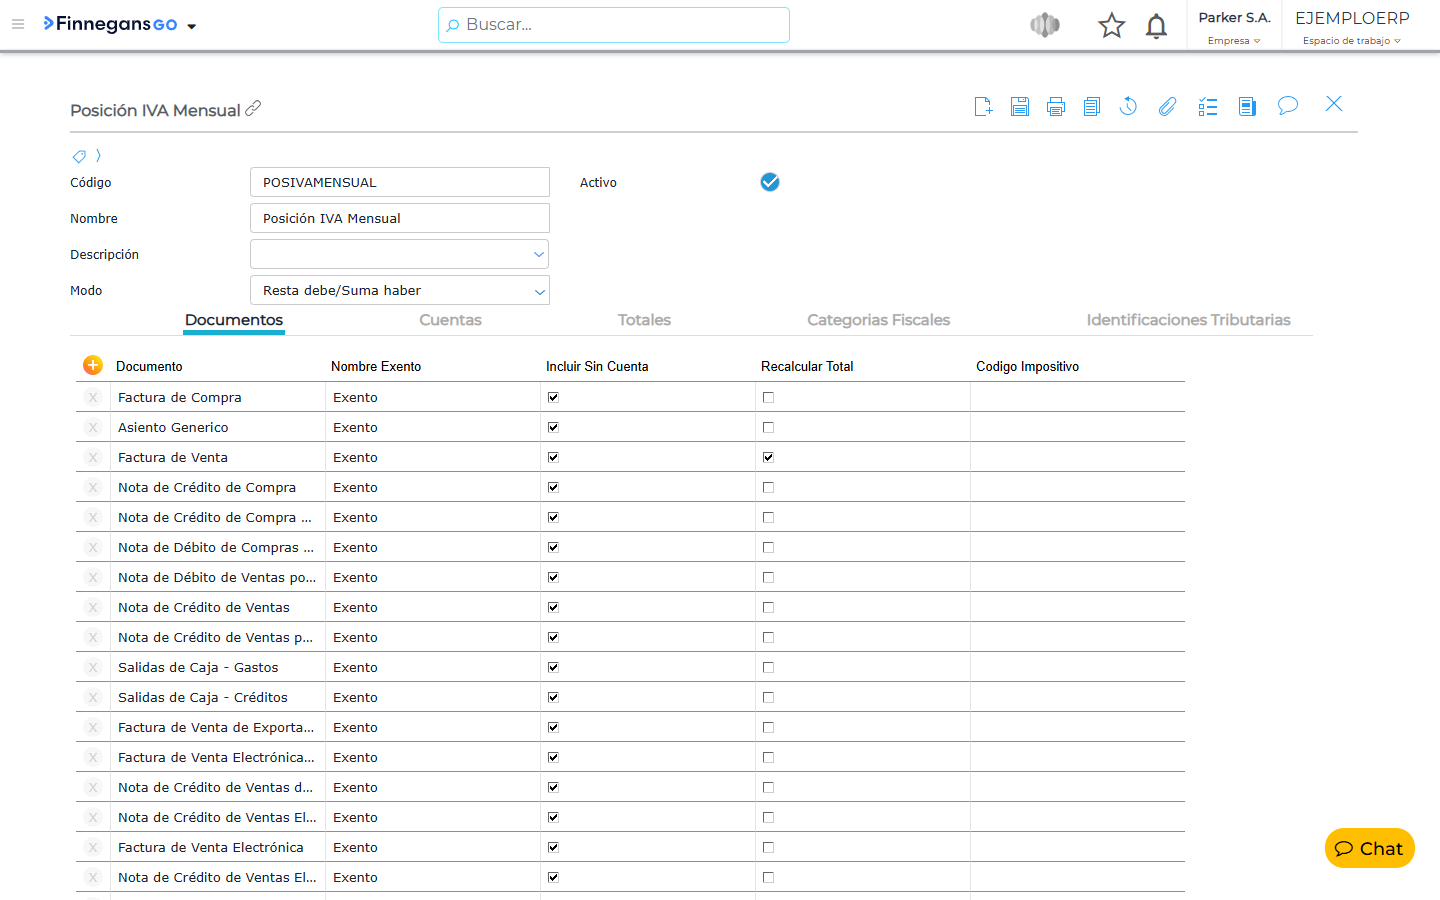
Creá (o usá) la exposición Posición Mensual IVA e incluí los documentos de ventas y compras.
En la ficha, solapa Documentos:
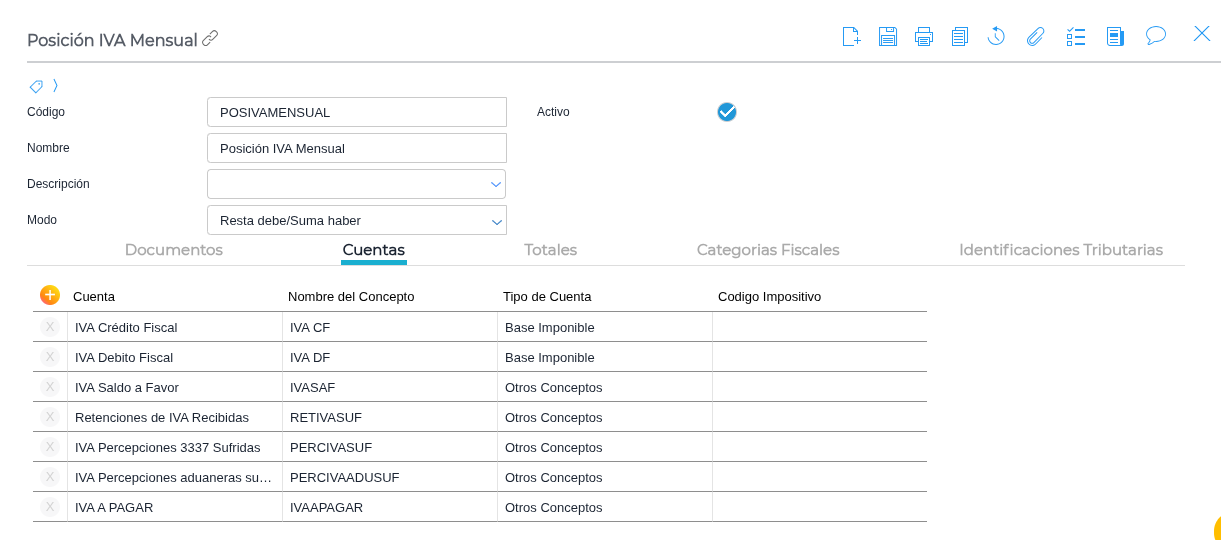
En la solapa Cuentas, además de IVA DF / IVA CF, configurá las cuentas de retenciones/percepciones y las de la provisión, con estos nombres de concepto:
| Nombre del concepto | Para qué |
IVASAF |
Saldo técnico a favor del período anterior. |
AJUSTE_CF_PRORRATEO |
Ajustes de prorrateo del crédito fiscal. |
CERT_FISCAL |
Certificados de crédito fiscal. |
BONOS_FISCAL |
Bonos de crédito fiscal. |
CF_DECRETO_814 |
Crédito fiscal Decreto 814 (aparece en el bloque de saldo técnico). |
DIFERIMIENTO_F518 |
Diferimientos Formulario 518. |
SALDO_LIBRE_DISP |
Saldo de libre disponibilidad de períodos anteriores. |
RETIVASUF |
Retenciones de IVA sufridas. |
PERCIVASUF |
Percepciones de IVA sufridas. |
PERCIVAADUSUF |
Percepciones aduaneras sufridas. |
OTRASPERCSUF |
Otras percepciones (ej. ITC). |
PAGOS_CUENTA |
Pagos a cuenta del período. |
LEY_25360 |
Conceptos Ley 25.360. |
AJUSTE_SALDO_TEC |
Otros ajustes al saldo técnico. |
RET_AGRO_REINTEGRO |
Restituciones / reintegros agropecuarios. |
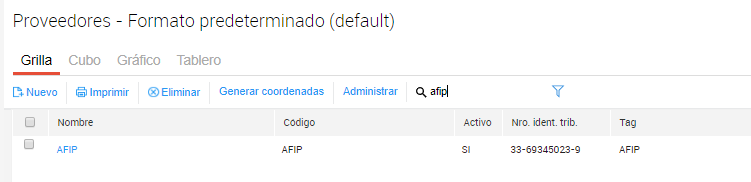
Si la cuenta IVA a pagar impacta en cuenta corriente, el tercero AFIP debe tener el tag AFIP.
En Categorías fiscales e Identificaciones tributarias, las mismas que en IVA Ventas e IVA Compras.
Agro y Apertura Otros Conceptos (con exposiciones de ventas y compras)
Con Exposición Fiscal Ventas + Exposición Fiscal Compras, la Posición usa el mismo cálculo que Libro IVA Digital – Apertura Otros Conceptos. Débito, crédito y restituciones cierran con lo que después se informa a ARCA. Ya no hace falta mapear las cuentas de liquidaciones con los conceptos viejos DFLIQCPRA / CFLIQVTA.
Exposiciones de ventas y compras
Usá las mismas exposiciones que en Libro IVA Digital / Apertura:
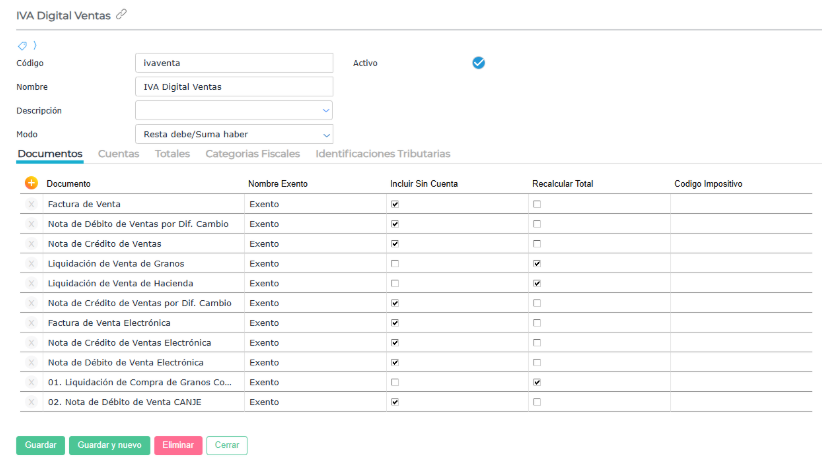
- Ventas → débito fiscal (y su restitución).
- Compras → crédito fiscal (y su restitución).
Incluí en cada una todos los documentos de ventas o de compras de la empresa.
Solapa Cuentas
Además de IVA DF / IVA CF, configurá las cuentas que en liquidaciones agro hay que excluir, y las que impactan como exento o no gravado:
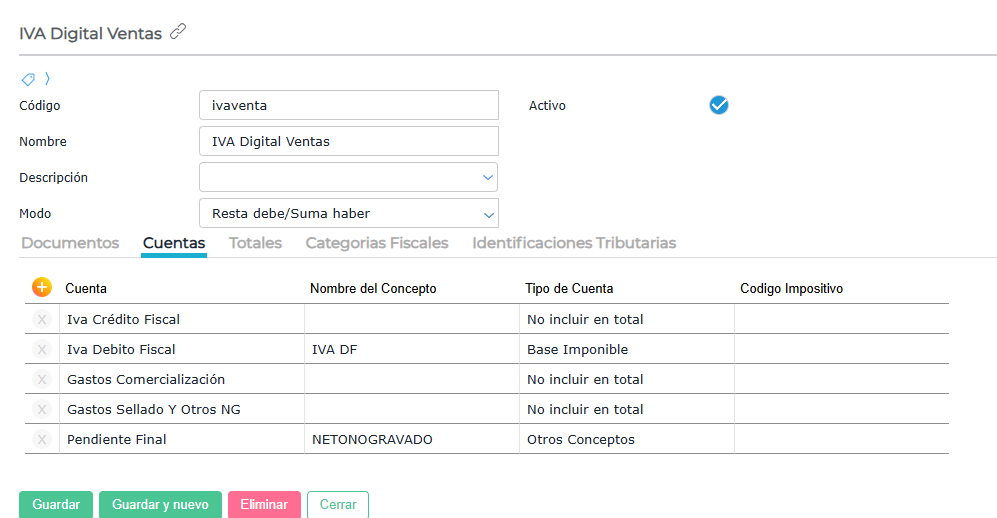
- IVA DF: nombre de concepto
IVA DF, tipo Base Imponible. En una Liquidación de Compra (grano/hacienda), las cuentas de gastos/comisiones que no deban ir a débito van con tipo No incluir en el total (esos gastos se informan en crédito). - IVA CF: nombre de concepto
IVA CF, tipo Base Imponible. En una Liquidación de Venta, las cuentas de gastos que no deban ir a crédito van con tipo No incluir en el total (se informan en débito). - Cuentas de comisiones/gastos en liquidaciones que no quieras en DF ni en CF: tipo No incluir en el total.
- Cuentas exentas en liquidaciones: nombre de concepto
EXENTO, tipo Otros Conceptos. - Cuentas no gravadas: nombre de concepto
NETONOGRAVADO, tipo Otros Conceptos.
Los comprobantes de agro tienen que tener prendido Recalcular total. Tanto el formato de débito como el de crédito excluyen los movimientos cuya cuenta esté como No incluir en el total.
Solapa Categorías fiscales
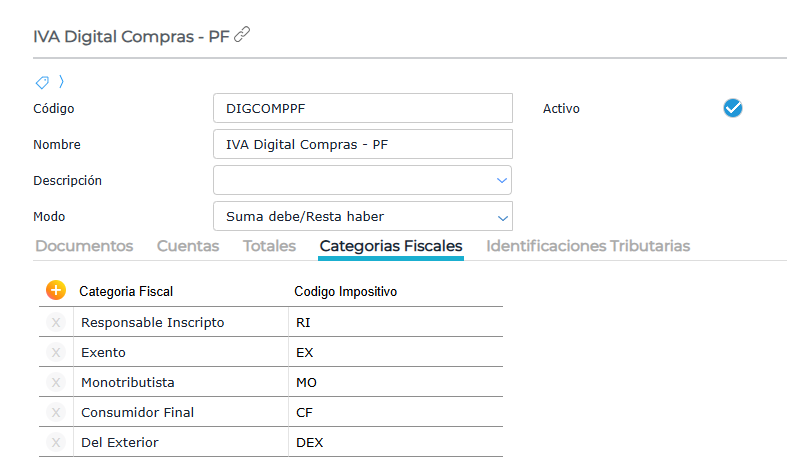
Las categorías de Exento, Exterior o Monotributistas tienen que llevar estos códigos (así las compras a esos sujetos, sin IVA a informar, quedan fuera del cálculo alineado a Apertura):
- Monotributista:
MO - Sujetos del exterior:
DEX - Exentos:
EX
Conceptos calculados que actúan como productos
En liquidaciones de granos/hacienda es habitual que haya conceptos calculados (secada, paritarias, comisiones, etc.) que fiscalmente se comportan como un producto/servicio. No son ítems de inventario, así que el sistema aplica una lógica automática.
1. Actividad (código alternativo)
En el ABM de Conceptos Calculados, configurá el código alternativo Actividad_ARCA con el código de actividad IVA de 6 dígitos.
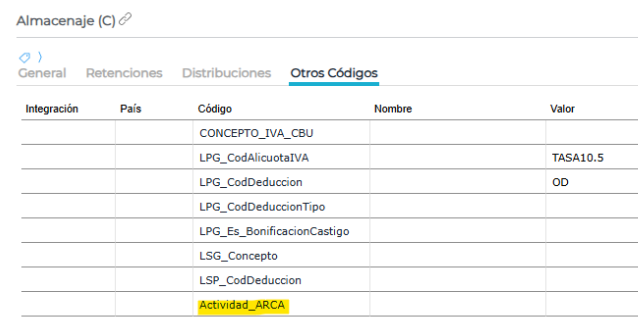
Prioridad al asignar actividad:
- Código
Actividad_ARCAdel concepto (si es válido). - Si falta o no coincide con una actividad válida → Actividad principal de la empresa.
2. Impacto en débito o crédito
Lo define únicamente la exposición donde está la cuenta del concepto:
- Cuenta en exposición de ventas → Débito Fiscal.
- Cuenta en exposición de compras → Crédito Fiscal.
3. Tipo de operación / categoría automática
| Lado | Si el concepto tiene IVA | Si no tiene IVA |
| Débito (ventas) | Tipo de operación Venta de cosas muebles, Obras, Locaciones y/o Prestación de Servicios | Exento (la cuenta debe estar como EXENTO o NETONOGRAVADO) |
| Crédito (compras) | Categoría ARCA Servicios (categoría 3) | No se informa en el reporte |
Productos Kit (productos compuestos)
Cuando un comprobante incluye productos tipificados como Kit, el cálculo desglosa el kit en sus componentes. Cada componente informa su propio neto proporcional, su alícuota y su código de actividad. Así el IVA coincide con lo facturado y se evitan desvíos a cuentas de ajuste por “falso redondeo”.
Aplica a débito, crédito y sus restituciones.
Configuración del kit
- Check Es Kit en la ficha del producto.
- Composición con porcentaje de ponderación (suma = 100%).
- En cada componente (no en el kit padre): Actividad para DJ IVA de 6 dígitos, alícuota, tipo de operación (ventas) o categoría ARCA (compras), y cuenta contable del componente.
El reporte usa la composición vigente al momento de liquidar.
Cómo se informa
- Neto e IVA del ítem se prorratean por el % de cada componente.
- Cada componente genera su propia línea (actividad, alícuota, tipo/categoría).
- En vista detallada el nombre concatena componente e incidencia (ej.
Memoria SD (50%)). - En vista resumida se agrupan por actividad y alícuota.
Ejemplo: kit neto $10.000; 50% Componente A (IVA 21%, act. 465910) y 50% Componente B (IVA 10,5%, act. 474110):
- Línea 1: Neto $5.000 / IVA $1.050 / Act. 465910
- Línea 2: Neto $5.000 / IVA $525 / Act. 474110
Casos particulares
- Kit mixto (gravado + exento): la porción gravada va a neto gravado; la exenta a exento/no gravado.
- Kit sin componentes: se informa como producto común (una sola línea).
- Notas de crédito: mismo prorrateo, con signo negativo.
- Redondeo de un centavo (ej. 33,33%): la diferencia se asigna a la fila de mayor monto para que el total cierre.
Si un componente no tiene código de actividad de 6 dígitos, aparece la advertencia de configuración; hay que corregir la ficha del componente y volver a liquidar.
Permisos
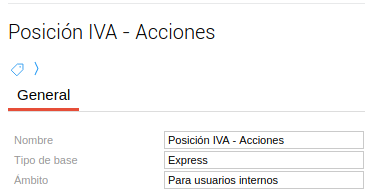
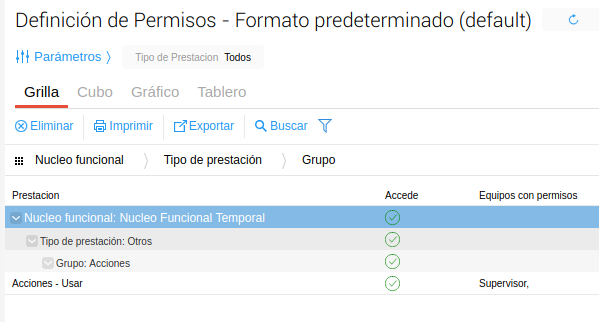
Para Generar provisión y Bloquear fechas de edición hace falta la prestación de acciones de Posición IVA:
Ver también
- Portal de Impuestos - Exposición Fiscal
- Posición de IVA - Consultas y dudas
- IVA Simple: Apertura Otros Conceptos y Formulario F.2051 (presentación F.2051 / exportadores; la lógica de cálculo para Posición ya está explicada arriba)